
– Г-жо Милтенова, вие сте председател на Българската асоциация на дружествата за допълнително пенсионно осигуряване. Лидерът на БСП Крум Зарков и столичният общински съветник Ваня Григорова обявиха, че започват национална гражданска инициатива „Не залагайте на хазарт старините ни!“ с две искания към Народното събрание: 1) премахване на задължителния характер на осигуряването в частни пенсионни фондове като втори стълб; 2) забрана на рисковото инвестиране на парите за пенсии на фондови пазари освен с изричното съгласие на осигурените лица.
– Сравненията с хазарт са не просто манипулация, на практика те са „хазарт“ със страховете на хората. Управлението на финансови активи не е игра на „Тука има – тука няма“, а отговорно дългосрочно и професионално управление на лични финансови активи при законови ограничения и всекидневен надзор на Комисията за финансов надзор. 5% осигуровки, които всеки работещ заделя във втория стълб, са единствените му лични спестявания от всички данъци и осигуровки, които плаща всеки месец. Те не постъпват в пенсионните дружества, а в персонални партиди на всеки един човек и са неприкосновени.
Освен това са гарантирани и наследяеми. Парите са негови лични спестявания, трупат се и се увеличават чрез постигнатата от пенсионните дружества доходност. Предложенията, за които питате, не повишават сигурността, а напротив – концентрират риска на осигурените лица. Защото ще се увеличи зависимостта на бъдещите пенсии от все по-негативните демографски процеси и от състоянието на държавния бюджет. Ако 5% осигуровки във втория стълб бъдат добавени към близо 15%, които всеки месец всеки плаща за първия стълб НОИ, просто ще бъдат веднага изхарчени за покриване на текущите разходи за пенсия. И към момента хората имат избор и всеки, които не иска да внася във втория стълб, има право да внася всичките си близо 20% от осигурителния доход в НОИ. Това обаче е избрано от твърде малко работещи.
С реформата в капиталовите пенсионни фондове от 1 януари никой не принуждава никого да избира динамичен профил. Дава се избор между динамичен, балансиран и консервативен подфонд, и начинът на инвестиране на партидите ще става все по-консервативен с напредване на възрастта (виж таблицата).
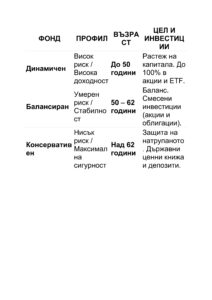
Единствената промяна, която не може да се прави, е 3 г. преди пенсия да си извън консервативен подфонд – замисълътн му е да съхрани натрупаната в годините доходност и тя да остане на максимално високи нива в момента на пенсиониране. Много важна част от реформата е, че от 1 януари 2027 г. се въвежда и защита и гаранция на първоначално определения размер на пенсията от втория стълб и тя ще е заедно с натрупаната доходност. След изчисляване на нейния размер, в години докато се получава, не може да падне под определената сума, дори да има трусове на финансовите пазари – пенсионните дружества ще са задължени да осигурят пари за изплащане на пълния ѝ размер. В допълнение всяка година пенсионните дружества са задължени да актуализират размера на втората пенсия нагоре на база постигнатата доходност в консервативните подфондове – всичко е гарантирано и сумата на втората пенсия може само да нараства. Тя се и наследява в зависимост от желанието на осигурения. Статистическите анализи и симулации показват, че размерът на пенсиите от втория стълб ще имат възможност най-малко да се удвоят.
– Зарков твърди, че „почти 1,5 млрд. евро изтичат във втория пенсионен стълб годишно – това е половината от заема, който правителството иска да изтегли“. Какво означава „изтичат“, какво общо имат с дълга на държавата и може ли някой да им ги отнеме
– Вижте, отнасям се с уважение към политическите убеждения на всеки лидер и към съответната риторика, която е подходяща за партията му. Но не мога да замълча, когато се подвеждат хората и се прави опит да се посегне на спестяванията им. Парите в пенсионните фондове не са пари, подарени на пенсионните дружества, за да „изтичат“ в тях. Това са собствени осигурителни вноски, които се превръщат в активи по личните партиди на гражданите. Те са лична и неприкосновена собственост на бъдещите пенсионери. А сравнението с държавния дълг е некоректно и манипулативно. Заемът финансира публични разходи и увеличава държавните задължения. 5-процентната вноска във втория стълб се заделя и чрез доходността увеличава пенсионните активи на осигуреното лице. Това е и същността на капиталовия модел. Размерът на партидата зависи от размера на осигурителния доход, както и от постигнатата от пенсионните дружества доходност. Да не забравяме и че спестяванията в партидите се трупат от 20 години, а средният период, в което едно лице работи и се осигурява, е 40 г. – т.е. към момента имаме обем на личния капитал във втория стълб от 50%, защото е минал само половината от обичайния осигурителен период. Това е и една от причините за незадоволителния размер на втората пенсия – просто няма достатъчно дълго време натрупвания. Важно е да се отбележи, че активите на фондовете са напълно отделени от имуществото на пенсионното дружество. Те не могат да се използват за негови задължения или за текущи бюджетни нужди, а личната партида е наследяема. Състоянието на нетните активи във фондовете се изчислява и докладва от пенсионните компании всеки ден на банката-попечител и на регулатора – има всекидневен контрол и прозрачност, която я няма дори и при банките. Ако бъдещите вноски се насочат към НОИ, те няма да се натрупват на името на човека, а ще бъдат използвани за текущото изплащане на пенсии. Това би заменило личен наследяем актив с бъдещо право, зависещо от приходите и правилата на солидарната система – т.е. ще бъдат изхарчени сега за сегашните пенсионери и няма да може да се натрупва инвестиционен доход през следващите години, който да доведе до по-високи пенсионни плащания.
– Аргументът на КТ „Подкрепа“ срещу новия модел е, че хората са тласкани да „играят хазарт“, защото не разбират от инвестиции в ценни книжа. Какви знания трябва да имаме, за да вземаме решения?
– Не е необходимо осигуреният да бъде специалист. Защото инвестициите в акции и облигации ще се правят не отделно от всеки работещ човек, а от висококвалифицираните експерти в пенсионните дружества. Пенсионното дружество има задължение да оцени рисковия профил чрез въпросник, да обясни резултата и да консултира лицето какъв подфонд е подходящ за него. Пенсионноосигурителните дружества активно работят да информират по всички налични канали своите осигурени лица, защото вярваме, че информираният избор е най-добрата защита. Дружествата вече изпращат такава информация заедно с годишните извлечения.
– Вярно ли е, че от 1 януари 2027 г. поне 90% от работещите под 50 години ще бъдат включени, без да разберат, в най-високорисковия подфонд? Какви са регулаторните защити?
– Твърдението, че „поне 90% от хората“ ще бъдат включени в динамичния подфонд не се подкрепя от закона и няма такива очаквания. Законът предвижда лицата под 50 години, които не направят избор, да бъдат служебно разпределени в динамичен подфонд. Колко ще бъдат те, зависи от това колко граждани ще упражнят правото си на избор. Ограничението „до 90%“ се отнася до максимално допустимия дял на определени финансови инструменти с променлив доход в портфейла на динамичния подфонд. То не означава, че 90% от хората ще бъдат разпределени там, нито че задължително 90% от парите им ще бъдат вложени в акции. Предвидено е преминаване към балансиран профил след 50-годишна възраст и към консервативен профил през последните 3 г. преди пенсиониране. Допълнителни защити са резервът за гарантиране на брутния размер на преведените вноски (парите не могат да бъдат загубени) и защитата на първоначално определения размер на пенсията заедно с натрупаната доходност.
– Това не е реформа на пенсионната система, а надграждане на капиталовия втори стълб. Каква е целта на новите мултифондове – печели икономиката, УПФ или вложителите?
– Най-важната цел е да се увеличава размерът на персоналните партиди на осигурените лица чрез постигане на максимално висока доходност и те да бъдат съхранени въпреки инфлацията през целия 40-годишен период на натрупване – защото средно толкова е времето, в което човек работи. Икономиката и капиталовият пазар могат да получат положителен вторичен ефект от дългосрочния инвестиционен ресурс, но това не е самоцел. Средствата не принадлежат на пенсионните дружества – те са активи на пенсионните фондове и се управляват единствено в интерес на осигурените лица, собственици на партидите.
КАК ДА НЕ СЪМ РАЗПРЕДЕЛЕН СЛУЖЕБНО
– Между 1 септември и 30 ноември тази година всеки може да си избере подфонд, след това до 15 декември ще има служебно разпределение. Какво трябва да направя, ако не искам да бъде служебно разпределен?
– Просто трябва да го заяви пред пенсионното си дружество и то е длъжно да се съобрази с избора му. Никой никого за нищо не задължава. Хората получават повече права, не задължения. Ако някой не заяви своя избор, просто ще бъде служебно разпределен в подфонд според възрастта си. Предвиденото в закона разпределение в подфондове според възрастта е възможно най-доброто решение. Но ако някой не е съгласен с него и не успее да го заяви тази година пред пенсионното си дружество, законът дава възможност всяка година подфондът да се променя.
Ема ИВАНОВА
-
Евелина Милтенова е финансист, банкер и инвестиционен експерт


